Domain bildaufzeichnung.de kaufen?
Wir ziehen mit dem Projekt
bildaufzeichnung.de um.
Sind Sie am Kauf der Domain
bildaufzeichnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bildaufzeichnung.de kaufen?
Ist die rentenbesteuerung rechtens?
Die Rentenbesteuerung ist ein umstrittenes Thema, da Rentnerinnen und Rentner bereits während ihres Arbeitslebens Beiträge zur Rentenversicherung gezahlt haben. Einige argumentieren, dass es daher ungerecht ist, die Renten im Alter erneut zu besteuern. Andererseits wird argumentiert, dass Renten wie andere Einkünfte auch besteuert werden sollten, um die finanzielle Belastung des Rentensystems zu verringern. Letztendlich ist die Rentenbesteuerung in Deutschland gesetzlich festgelegt und somit rechtens, auch wenn sie kontrovers diskutiert wird. Es bleibt jedoch wichtig, die Auswirkungen auf Rentnerinnen und Rentner im Auge zu behalten und gegebenenfalls Anpassungen vorzunehmen. **
Ist die rentenbesteuerung rechtswidrig?
Die Frage, ob die Rentenbesteuerung rechtswidrig ist, ist ein komplexes rechtliches Thema, das von verschiedenen Faktoren abhängt. In Deutschland unterliegen Renten seit 2005 der Besteuerung, da sie als Einkünfte aus nichtselbständiger Arbeit gelten. Diese Regelung wurde vom Bundesverfassungsgericht überprüft und als verfassungsgemäß bestätigt. Dennoch gibt es Kritiker, die argumentieren, dass die Rentenbesteuerung ungerecht ist, da Rentner bereits während ihres Arbeitslebens Steuern auf ihre Beiträge gezahlt haben. Letztendlich ist die Frage der Rechtmäßigkeit der Rentenbesteuerung eine Frage der Auslegung des Steuerrechts und der Verfassung. **
Ähnliche Suchbegriffe für Rentenbesteuerung
Top-Angebote
Produkte zum Begriff Rentenbesteuerung:
-
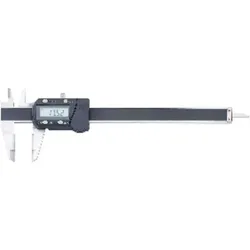
Taschenmessschieber Digital 150mm mit Daten LinksDieser Digital-Taschenmessschieber ist speziell für Linkshänder konstruiert. Es können Innen-, Außen-, Tiefen- und Stufenmessungen durchgeführt werden. Für eine hohe Maßhaltigkeit ist der Taschen-Messschieber mit fein geschliffenen Messflächen ausgestattet. Zum Schutz gegen Korrosion und Abrieb ist er aus rostfreiem gehärtetem Stahl gefertigt. Gemessene Werte lassen sich sicher und schnell überprüfen durch das Arretieren des beweglichen Schiebers mittels Feststellschraube. Funktional ausgestattet und für Linkshänder leicht zu handhaben, ist das digitale Bedienteil mit Tastern zum Einschalten, zum Wechseln zwischen den Maßeinheiten mm/Inch sowie zum Sichern der Nullposition. Für Messungen mit Vormaß ist ein Einstellen der Nullposition an jeder Stelle der Messskala möglich. Ein erneutes Einstellen nach dem Wiedereinschalten ist nicht nötig, da der gesicherte Nullwert durch das Absolut-System erhalten bleibt. Komfortabel ablesbare Werte mit einem Ablesegenauigkeit von 0,01 mm ermöglicht die LCD-Anzeige mit einer großzügigen Zifferndarstellung von 12 mm. Zum Verbinden mit externen Geräten verfügt der Messschieber über einen RB1 Datenausgang. Für einen energiesparenden Batterieverbrauch schaltet sich das Messgerät automatisch ab.69,28 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
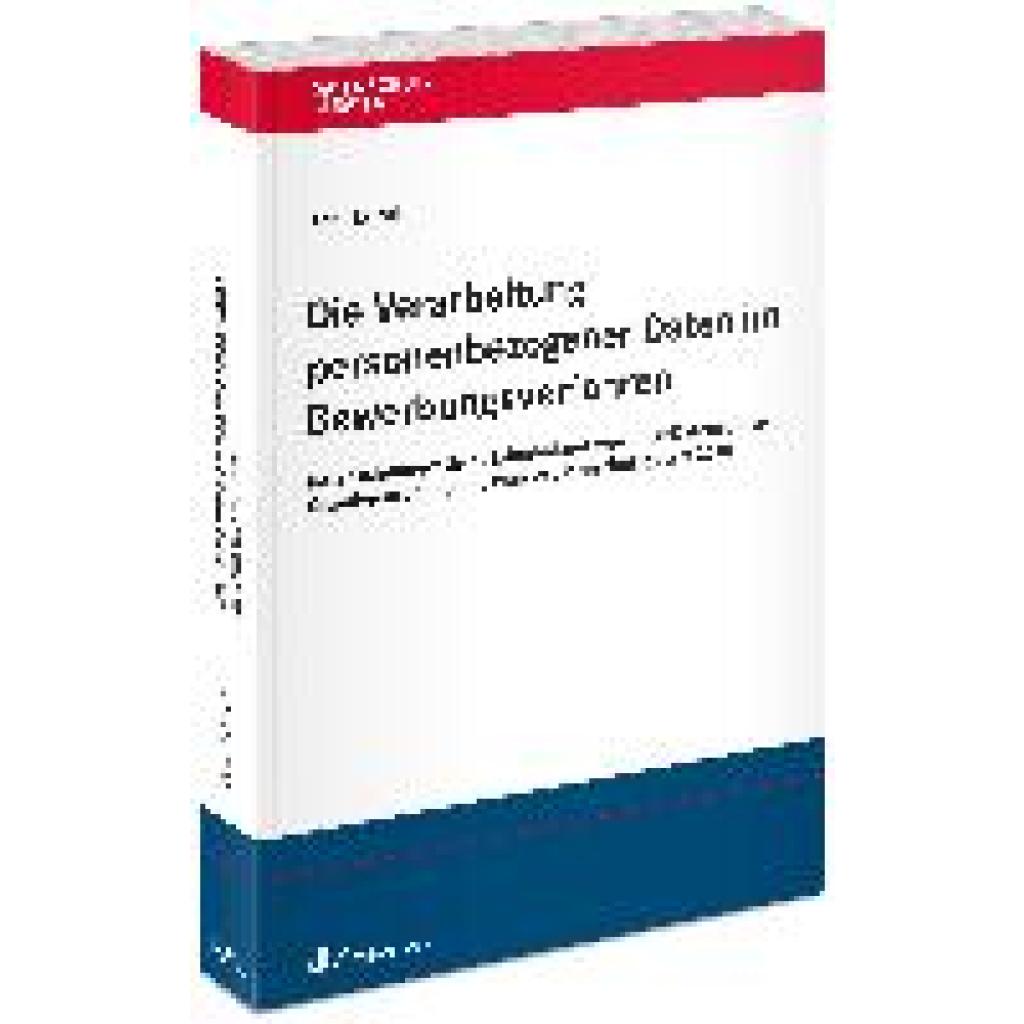
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
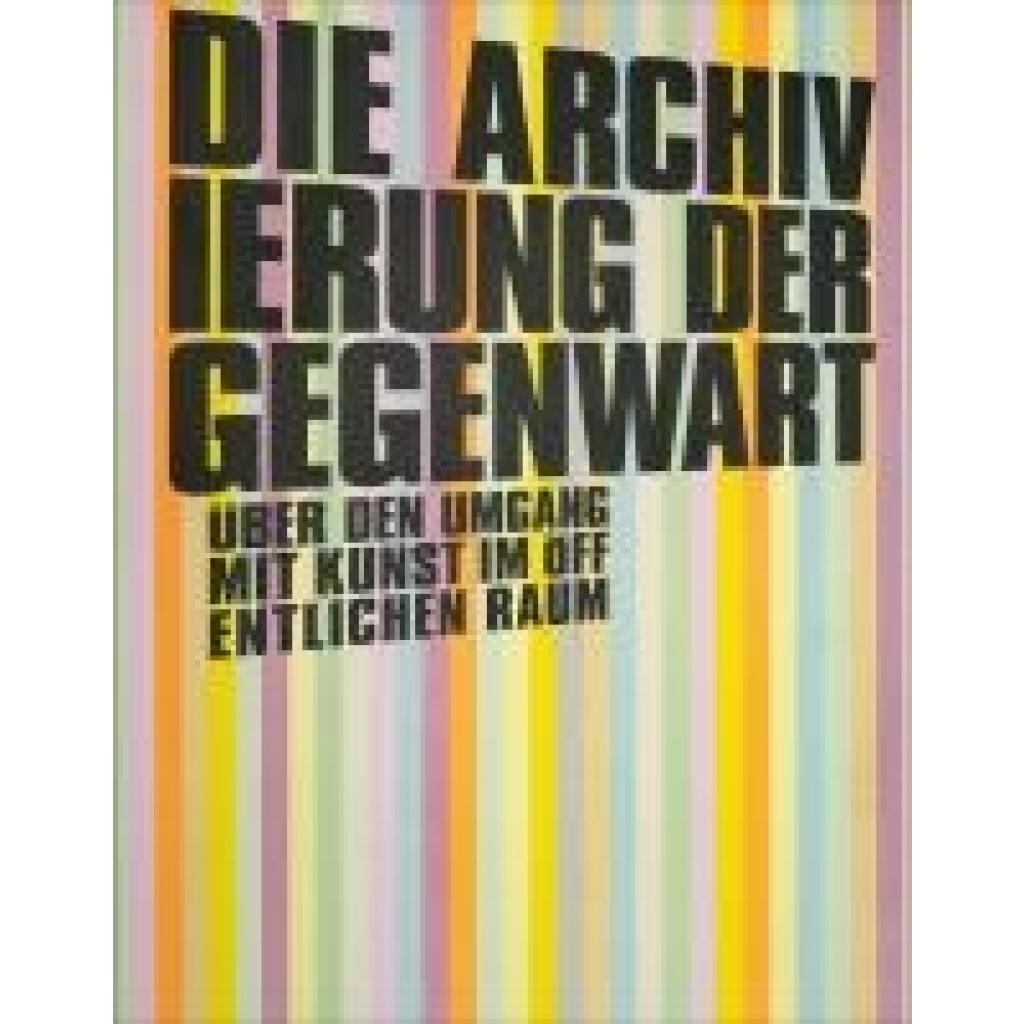
Weiss, Hans-Peter: Die Archivierung der GegenwartDie Archivierung der Gegenwart , Welche künstlerischen Werke können und sollen für die Zukunft erhalten werden? Welche strukturellen Bedingungen sind notwendig, um den Handlungsspielraum für das Bewahren einerseits und das Schaffen von Neuem andererseits zu sichern? Eine rasant steigende künstlerische Produktion und die Verknappung von Raum stellen auch die österreichische Bundesimmobiliengesellschaft (BIG) vor Herausforderungen in der Erhaltung des Kunstbestands in ihren Gebäuden und auf ihren Liegenschaften, insbesondere an Schulen und Universitäten. In einer interdisziplinären Konferenz diskutierte die BIG 2021 in Kooperation mit der Universität für angewandte Kunst Wien mit Expert*innen unterschiedlicher Fachrichtungen die Frage nach Bewahrung und Archivierung von Kunst im öffentlichen Raum. Diese Publikation erscheint als Rückblick und Erweiterung der Konferenz "Die Archivierung der Gegenwart - Über den Umgang mit Kunst im öffentlichen Raum", die im November 2021 in Wien stattgefunden hat. , Nockenwellenverstellteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240131, Autoren: Weiss, Hans-Peter~Offergeld, Cornelia~Petter, Katrina~Orrje, Henrik~Mellander Backman, Cathrine~Hassler, Uta~Deibl, Helmut Jakob~Neumann, Linus~Reck, Hans Ulrich, Redaktion: Bundesimmobiliengesellschaft m. b. H.~Art, Big, Seitenzahl/Blattzahl: 316, Abbildungen: num. ills. in color, Keyword: Archivierung; BIG ART; Kunst im öffentlichen Raum; Sammlung, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Restaurierung - Restaurator~Kunsthandel~Mäzen - Mäzenatentum~Kunstgeschichte~Ausstellungskatalog, Fachkategorie: Kunsttheorie~Kunst: Erhaltung und Restauration~Finanzielle Aspekte der Kunst, Geldanlage~Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen, Warengruppe: TB/Geisteswissenschaften allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 155, Höhe: 28, Gewicht: 694, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird die rentenbesteuerung abgeschafft?
Wird die Rentenbesteuerung abgeschafft? Diese Frage kann nicht pauschal beantwortet werden, da es sich um ein komplexes Thema handelt, das von politischen Entscheidungen und Gesetzesänderungen abhängt. Aktuell gibt es keine konkreten Pläne zur Abschaffung der Rentenbesteuerung, jedoch wird das Thema immer wieder in der politischen Debatte diskutiert. Eine Abschaffung der Rentenbesteuerung hätte weitreichende Auswirkungen auf das Steuersystem und die Finanzierung der Rentenversicherung. Es ist daher wichtig, die Entwicklung in diesem Bereich aufmerksam zu verfolgen und sich über mögliche Änderungen informiert zu halten. **
-
Ist die rentenbesteuerung verfassungsgemäß?
Ist die Rentenbesteuerung verfassungsgemäß? Diese Frage ist Gegenstand von anhaltenden rechtlichen Debatten und Gerichtsverfahren. Einige argumentieren, dass die Besteuerung von Renten eine unzulässige Doppelbesteuerung darstellt, da bereits während des Arbeitslebens Steuern auf die Rentenbeiträge gezahlt wurden. Andere vertreten die Ansicht, dass die Rentenbesteuerung notwendig ist, um die Finanzierung des Rentensystems sicherzustellen. Letztendlich liegt es an den Gerichten, zu entscheiden, ob die Rentenbesteuerung mit den verfassungsrechtlichen Grundsätzen vereinbar ist. **
-
Wie funktioniert die rentenbesteuerung?
Die Rentenbesteuerung funktioniert in Deutschland nach dem sogenannten nachgelagerten Prinzip. Das bedeutet, dass die Rentenbeiträge während des Arbeitslebens steuerfrei sind, die Renten aber im Ruhestand besteuert werden. Die Höhe der Besteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Rente und dem Renteneintrittsalter. Es gibt einen steuerfreien Grundfreibetrag, der je nach Rentenbeginn variiert. Zudem gibt es verschiedene Besteuerungsmodelle, wie die nachgelagerte Besteuerung oder die Besteuerung nach dem Ertragsanteil. **
-
Wann wird die rentenbesteuerung abgeschafft?
Die Rentenbesteuerung ist ein kontroverses Thema, das in Deutschland immer wieder diskutiert wird. Viele Rentnerinnen und Rentner empfinden die Besteuerung ihrer Altersbezüge als ungerecht, da sie bereits während ihres Arbeitslebens Steuern gezahlt haben. Es gibt jedoch bisher keine konkreten Pläne oder Fristen zur Abschaffung der Rentenbesteuerung. Die Politik ist sich uneinig darüber, ob und wie eine mögliche Abschaffung umgesetzt werden könnte. Es bleibt abzuwarten, ob es in Zukunft zu einer Reform kommt, die die Rentenbesteuerung abschafft oder zumindest deutlich reduziert. Bis dahin müssen Rentnerinnen und Rentner weiterhin einen Teil ihrer Rente versteuern. **
Wie hoch ist die Rentenbesteuerung?
Die Rentenbesteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneintrittsalter, der Höhe der Rente und den individuellen steuerlichen Freibeträgen. Grundsätzlich werden Renten seit 2005 schrittweise stärker besteuert. Der steuerpflichtige Anteil der Rente hängt auch davon ab, ob es sich um eine gesetzliche Rente, eine betriebliche Altersvorsorge oder eine private Rentenversicherung handelt. Es gibt jedoch auch steuerliche Freibeträge und Abzüge, die die Steuerlast reduzieren können. Um genau zu erfahren, wie hoch die Rentenbesteuerung in einem konkreten Fall ist, sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
Wie hoch ist die Rentenbesteuerung 2020?
Die Rentenbesteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneintrittsalter, der Höhe der Rente und den individuellen steuerlichen Verhältnissen. Im Jahr 2020 beträgt der steuerpflichtige Anteil der Rente für Neurentner in der Regel 80 Prozent. Dies bedeutet, dass 80 Prozent der Rente steuerpflichtig sind und nur 20 Prozent steuerfrei bleiben. Es gibt jedoch auch Ausnahmen, zum Beispiel für Rentner, die vor 2005 in Rente gegangen sind und einen höheren steuerfreien Anteil haben. Die genaue Höhe der Rentenbesteuerung kann daher individuell unterschiedlich sein. **
Top-Angebote
Produkte zum Begriff Rentenbesteuerung:
-
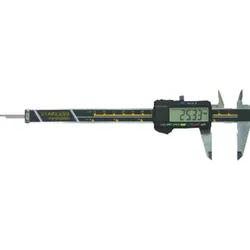
Digital-Messschieber 150mm mit DatenDer Digital-Taschenmessschieber mit Antriebsrad eignet sich für Innen-, Außen- und Stufenmessungen. Zum Schutz vor Korrosion besteht der digitale Taschenmessschieber aus gehärtetem, rostfreiem Stahl. Für präzise Messungen sind die Messflächen feinst geschliffen. Um Fehlmessungen zu reduzieren ist der Taschenmessschieber mit einer Feststellschraube ausgestattet. Einfaches Ablesen der Messwerte ergibt sich aus der Höhe der Ziffern von 12 mm. Die digitale Datenübertragung ermöglicht der RS 232 Datenzugang. Um Energie zu sparen, verfügt der Messschieber über eine Ein- und Ausschaltung. Das Ablesen der Messwerte in unterschiedlichen Einheiten ist dank mm/Inch-Umschaltung möglich. Zur Korrektur einer Messung lässt sich das Gerät jederzeit nullsetzen.32,64 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
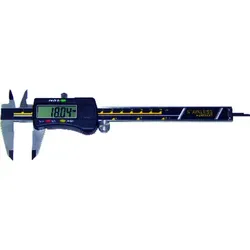
Digital-Messschieber ABS 150mm mit DatenDer digitale Messschieber ist für das Messen von Innen-, Außen-, Tiefen- und Stufenmaßen geeignet. Dieser Messschieber ist besonders robust und korrosionsbeständig aufgrund der Werkstoffeigenschaften, des rostfreien und gehärteten Stahls. Um exakte Messergebnisse zu bekommen, sind die Messflächen feinstgeschliffen. Damit gemessene Maße beibehalten und gut abgelesen werden können, gibt es eine LCD-Anzeige und eine Feststellschraube. Um verschiedenen Arbeitsanforderungen gerecht zu werden, gibt es die Möglichkeit der Nullstellung an jeder beliebigen Position. Die Maße können je nach Bedarf in mm oder inch angezeigt werden. Um die erfassten Messdaten speichern und digitalisieren zu können, besitzt der Messschieber einen RS 232 Datenausgang.41,71 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Taschenmessschieber Digital 150mm mit Daten LinksDieser Digital-Taschenmessschieber ist speziell für Linkshänder konstruiert. Es können Innen-, Außen-, Tiefen- und Stufenmessungen durchgeführt werden. Für eine hohe Maßhaltigkeit ist der Taschen-Messschieber mit fein geschliffenen Messflächen ausgestattet. Zum Schutz gegen Korrosion und Abrieb ist er aus rostfreiem gehärtetem Stahl gefertigt. Gemessene Werte lassen sich sicher und schnell überprüfen durch das Arretieren des beweglichen Schiebers mittels Feststellschraube. Funktional ausgestattet und für Linkshänder leicht zu handhaben, ist das digitale Bedienteil mit Tastern zum Einschalten, zum Wechseln zwischen den Maßeinheiten mm/Inch sowie zum Sichern der Nullposition. Für Messungen mit Vormaß ist ein Einstellen der Nullposition an jeder Stelle der Messskala möglich. Ein erneutes Einstellen nach dem Wiedereinschalten ist nicht nötig, da der gesicherte Nullwert durch das Absolut-System erhalten bleibt. Komfortabel ablesbare Werte mit einem Ablesegenauigkeit von 0,01 mm ermöglicht die LCD-Anzeige mit einer großzügigen Zifferndarstellung von 12 mm. Zum Verbinden mit externen Geräten verfügt der Messschieber über einen RB1 Datenausgang. Für einen energiesparenden Batterieverbrauch schaltet sich das Messgerät automatisch ab.69,28 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Ist die rentenbesteuerung rechtens?
Die Rentenbesteuerung ist ein umstrittenes Thema, da Rentnerinnen und Rentner bereits während ihres Arbeitslebens Beiträge zur Rentenversicherung gezahlt haben. Einige argumentieren, dass es daher ungerecht ist, die Renten im Alter erneut zu besteuern. Andererseits wird argumentiert, dass Renten wie andere Einkünfte auch besteuert werden sollten, um die finanzielle Belastung des Rentensystems zu verringern. Letztendlich ist die Rentenbesteuerung in Deutschland gesetzlich festgelegt und somit rechtens, auch wenn sie kontrovers diskutiert wird. Es bleibt jedoch wichtig, die Auswirkungen auf Rentnerinnen und Rentner im Auge zu behalten und gegebenenfalls Anpassungen vorzunehmen. **
-
Ist die rentenbesteuerung rechtswidrig?
Die Frage, ob die Rentenbesteuerung rechtswidrig ist, ist ein komplexes rechtliches Thema, das von verschiedenen Faktoren abhängt. In Deutschland unterliegen Renten seit 2005 der Besteuerung, da sie als Einkünfte aus nichtselbständiger Arbeit gelten. Diese Regelung wurde vom Bundesverfassungsgericht überprüft und als verfassungsgemäß bestätigt. Dennoch gibt es Kritiker, die argumentieren, dass die Rentenbesteuerung ungerecht ist, da Rentner bereits während ihres Arbeitslebens Steuern auf ihre Beiträge gezahlt haben. Letztendlich ist die Frage der Rechtmäßigkeit der Rentenbesteuerung eine Frage der Auslegung des Steuerrechts und der Verfassung. **
-
Wird die rentenbesteuerung abgeschafft?
Wird die Rentenbesteuerung abgeschafft? Diese Frage kann nicht pauschal beantwortet werden, da es sich um ein komplexes Thema handelt, das von politischen Entscheidungen und Gesetzesänderungen abhängt. Aktuell gibt es keine konkreten Pläne zur Abschaffung der Rentenbesteuerung, jedoch wird das Thema immer wieder in der politischen Debatte diskutiert. Eine Abschaffung der Rentenbesteuerung hätte weitreichende Auswirkungen auf das Steuersystem und die Finanzierung der Rentenversicherung. Es ist daher wichtig, die Entwicklung in diesem Bereich aufmerksam zu verfolgen und sich über mögliche Änderungen informiert zu halten. **
-
Ist die rentenbesteuerung verfassungsgemäß?
Ist die Rentenbesteuerung verfassungsgemäß? Diese Frage ist Gegenstand von anhaltenden rechtlichen Debatten und Gerichtsverfahren. Einige argumentieren, dass die Besteuerung von Renten eine unzulässige Doppelbesteuerung darstellt, da bereits während des Arbeitslebens Steuern auf die Rentenbeiträge gezahlt wurden. Andere vertreten die Ansicht, dass die Rentenbesteuerung notwendig ist, um die Finanzierung des Rentensystems sicherzustellen. Letztendlich liegt es an den Gerichten, zu entscheiden, ob die Rentenbesteuerung mit den verfassungsrechtlichen Grundsätzen vereinbar ist. **
Ähnliche Suchbegriffe für Rentenbesteuerung
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weiss, Hans-Peter: Die Archivierung der GegenwartDie Archivierung der Gegenwart , Welche künstlerischen Werke können und sollen für die Zukunft erhalten werden? Welche strukturellen Bedingungen sind notwendig, um den Handlungsspielraum für das Bewahren einerseits und das Schaffen von Neuem andererseits zu sichern? Eine rasant steigende künstlerische Produktion und die Verknappung von Raum stellen auch die österreichische Bundesimmobiliengesellschaft (BIG) vor Herausforderungen in der Erhaltung des Kunstbestands in ihren Gebäuden und auf ihren Liegenschaften, insbesondere an Schulen und Universitäten. In einer interdisziplinären Konferenz diskutierte die BIG 2021 in Kooperation mit der Universität für angewandte Kunst Wien mit Expert*innen unterschiedlicher Fachrichtungen die Frage nach Bewahrung und Archivierung von Kunst im öffentlichen Raum. Diese Publikation erscheint als Rückblick und Erweiterung der Konferenz "Die Archivierung der Gegenwart - Über den Umgang mit Kunst im öffentlichen Raum", die im November 2021 in Wien stattgefunden hat. , Nockenwellenverstellteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240131, Autoren: Weiss, Hans-Peter~Offergeld, Cornelia~Petter, Katrina~Orrje, Henrik~Mellander Backman, Cathrine~Hassler, Uta~Deibl, Helmut Jakob~Neumann, Linus~Reck, Hans Ulrich, Redaktion: Bundesimmobiliengesellschaft m. b. H.~Art, Big, Seitenzahl/Blattzahl: 316, Abbildungen: num. ills. in color, Keyword: Archivierung; BIG ART; Kunst im öffentlichen Raum; Sammlung, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Restaurierung - Restaurator~Kunsthandel~Mäzen - Mäzenatentum~Kunstgeschichte~Ausstellungskatalog, Fachkategorie: Kunsttheorie~Kunst: Erhaltung und Restauration~Finanzielle Aspekte der Kunst, Geldanlage~Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen, Warengruppe: TB/Geisteswissenschaften allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 155, Höhe: 28, Gewicht: 694, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digital-Messschieber ABS RT 150mm mit DatenDer digitale Messschieber ist für das Messen von Innen-, Außen-, Tiefen- und Stufenmaßen geeignet. Dieser Messschieber ist besonders robust und korrosionsbeständig aufgrund der Werkstoffeigenschaften, des rostfreien und gehärteten Stahls. Um exakte Messergebnisse zu bekommen, sind die Messflächen feinstgeschliffen. Damit gemessene Maße beibehalten und gut abgelesen werden können, gibt es eine LCD-Anzeige und eine Feststellschraube. Um verschiedenen Arbeitsanforderungen gerecht zu werden, gibt es die Möglichkeit der Nullstellung an jeder beliebigen Position. Die Maße können je nach Bedarf in mm oder inch angezeigt werden. Um die erfassten Messdaten speichern und digitalisieren zu können, besitzt der Messschieber einen RS 232 Datenausgang.47,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die rentenbesteuerung?
Die Rentenbesteuerung funktioniert in Deutschland nach dem sogenannten nachgelagerten Prinzip. Das bedeutet, dass die Rentenbeiträge während des Arbeitslebens steuerfrei sind, die Renten aber im Ruhestand besteuert werden. Die Höhe der Besteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Rente und dem Renteneintrittsalter. Es gibt einen steuerfreien Grundfreibetrag, der je nach Rentenbeginn variiert. Zudem gibt es verschiedene Besteuerungsmodelle, wie die nachgelagerte Besteuerung oder die Besteuerung nach dem Ertragsanteil. **
-
Wann wird die rentenbesteuerung abgeschafft?
Die Rentenbesteuerung ist ein kontroverses Thema, das in Deutschland immer wieder diskutiert wird. Viele Rentnerinnen und Rentner empfinden die Besteuerung ihrer Altersbezüge als ungerecht, da sie bereits während ihres Arbeitslebens Steuern gezahlt haben. Es gibt jedoch bisher keine konkreten Pläne oder Fristen zur Abschaffung der Rentenbesteuerung. Die Politik ist sich uneinig darüber, ob und wie eine mögliche Abschaffung umgesetzt werden könnte. Es bleibt abzuwarten, ob es in Zukunft zu einer Reform kommt, die die Rentenbesteuerung abschafft oder zumindest deutlich reduziert. Bis dahin müssen Rentnerinnen und Rentner weiterhin einen Teil ihrer Rente versteuern. **
-
Wie hoch ist die Rentenbesteuerung?
Die Rentenbesteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneintrittsalter, der Höhe der Rente und den individuellen steuerlichen Freibeträgen. Grundsätzlich werden Renten seit 2005 schrittweise stärker besteuert. Der steuerpflichtige Anteil der Rente hängt auch davon ab, ob es sich um eine gesetzliche Rente, eine betriebliche Altersvorsorge oder eine private Rentenversicherung handelt. Es gibt jedoch auch steuerliche Freibeträge und Abzüge, die die Steuerlast reduzieren können. Um genau zu erfahren, wie hoch die Rentenbesteuerung in einem konkreten Fall ist, sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wie hoch ist die Rentenbesteuerung 2020?
Die Rentenbesteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneintrittsalter, der Höhe der Rente und den individuellen steuerlichen Verhältnissen. Im Jahr 2020 beträgt der steuerpflichtige Anteil der Rente für Neurentner in der Regel 80 Prozent. Dies bedeutet, dass 80 Prozent der Rente steuerpflichtig sind und nur 20 Prozent steuerfrei bleiben. Es gibt jedoch auch Ausnahmen, zum Beispiel für Rentner, die vor 2005 in Rente gegangen sind und einen höheren steuerfreien Anteil haben. Die genaue Höhe der Rentenbesteuerung kann daher individuell unterschiedlich sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.