Domain bildaufzeichnung.de kaufen?
Wir ziehen mit dem Projekt
bildaufzeichnung.de um.
Sind Sie am Kauf der Domain
bildaufzeichnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bildaufzeichnung.de kaufen?
Wo beginnt der Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, der auf das Einkommen einer Person angewendet wird. Er beginnt in der Regel bei einem bestimmten Einkommensniveau, das von Land zu Land unterschiedlich sein kann. In Deutschland liegt der Spitzensteuersatz beispielsweise bei 42% und gilt für Einkommen über 57.051 Euro im Jahr (Stand 2021). In den USA beginnt der Spitzensteuersatz hingegen bei einem höheren Einkommensniveau und beträgt derzeit 37%. Generell gilt, dass Personen mit einem höheren Einkommen einen höheren Prozentsatz ihres Einkommens als Steuern zahlen müssen. **
Wie funktioniert der Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, der auf das Einkommen einer Person angewendet wird. Er wird in der Regel auf Einkommen über einer bestimmten Schwelle angewendet. In Deutschland beträgt der Spitzensteuersatz derzeit 42% und gilt für Einkommen über 57.051 Euro (Stand 2021). Das bedeutet, dass Personen, die über dieser Einkommensgrenze liegen, 42% ihres Einkommens als Steuern zahlen müssen. Der Spitzensteuersatz soll dazu beitragen, die Einkommensungleichheit zu verringern und die Finanzierung öffentlicher Ausgaben sicherzustellen. **
Ähnliche Suchbegriffe für Spitzensteuersatz
Top-Angebote
Produkte zum Begriff Spitzensteuersatz:
-
ASUS Micro-USB Daten- Ladekabel schwarz 0.90m Kabel Digital/Daten 0,9 m Schwarz (14G000515822)Typ: Kabel, Einsatzbereich: Digital / Daten, Kabellänge: 1m, Farbe: Schwarz, Video/AV und Netzwerkanschlüsse: USB Typ A, Video/AV und Netzwerkanschlüsse: USB Typ B19,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weiss, Hans-Peter: Die Archivierung der GegenwartDie Archivierung der Gegenwart , Welche künstlerischen Werke können und sollen für die Zukunft erhalten werden? Welche strukturellen Bedingungen sind notwendig, um den Handlungsspielraum für das Bewahren einerseits und das Schaffen von Neuem andererseits zu sichern? Eine rasant steigende künstlerische Produktion und die Verknappung von Raum stellen auch die österreichische Bundesimmobiliengesellschaft (BIG) vor Herausforderungen in der Erhaltung des Kunstbestands in ihren Gebäuden und auf ihren Liegenschaften, insbesondere an Schulen und Universitäten. In einer interdisziplinären Konferenz diskutierte die BIG 2021 in Kooperation mit der Universität für angewandte Kunst Wien mit Expert*innen unterschiedlicher Fachrichtungen die Frage nach Bewahrung und Archivierung von Kunst im öffentlichen Raum. Diese Publikation erscheint als Rückblick und Erweiterung der Konferenz "Die Archivierung der Gegenwart - Über den Umgang mit Kunst im öffentlichen Raum", die im November 2021 in Wien stattgefunden hat. , Nockenwellenverstellteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240131, Autoren: Weiss, Hans-Peter~Offergeld, Cornelia~Petter, Katrina~Orrje, Henrik~Mellander Backman, Cathrine~Hassler, Uta~Deibl, Helmut Jakob~Neumann, Linus~Reck, Hans Ulrich, Redaktion: Bundesimmobiliengesellschaft m. b. H.~Art, Big, Seitenzahl/Blattzahl: 316, Abbildungen: num. ills. in color, Keyword: Archivierung; BIG ART; Kunst im öffentlichen Raum; Sammlung, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Restaurierung - Restaurator~Kunsthandel~Mäzen - Mäzenatentum~Kunstgeschichte~Ausstellungskatalog, Fachkategorie: Kunsttheorie~Kunst: Erhaltung und Restauration~Finanzielle Aspekte der Kunst, Geldanlage~Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen, Warengruppe: TB/Geisteswissenschaften allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 155, Höhe: 28, Gewicht: 694, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo liegt der Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, der auf das Einkommen einer Person angewendet wird. Er variiert je nach Land und kann sich auf Einkommen aus verschiedenen Quellen wie Arbeit, Kapitalgewinnen oder Unternehmensgewinnen beziehen. In einigen Ländern liegt der Spitzensteuersatz bei über 50%, während er in anderen Ländern niedriger sein kann. Die genaue Höhe des Spitzensteuersatzes hängt von der Steuergesetzgebung und den Steuersätzen des jeweiligen Landes ab. Steuerzahler mit einem Einkommen über einer bestimmten Schwelle werden in der Regel mit dem Spitzensteuersatz besteuert. **
-
Was ist der Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, der auf das Einkommen einer Person angewendet wird. Er wird in der Regel auf Einkommen über einer bestimmten Schwelle angewendet. In Deutschland beträgt der Spitzensteuersatz aktuell 42%, während in anderen Ländern wie den USA der Spitzensteuersatz bis zu 37% betragen kann. Der Spitzensteuersatz soll dazu beitragen, die Einkommensungleichheit zu verringern und die Einnahmen des Staates zu erhöhen. Er wird oft als Maßnahme zur Umverteilung von Einkommen angesehen. **
-
Was ist der Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, der auf das Einkommen einer Person angewendet wird. Er variiert je nach Land und Einkommensniveau und wird oft auf hohe Einkommen angewendet, um eine progressive Besteuerung zu ermöglichen. In Deutschland liegt der Spitzensteuersatz derzeit bei 42% für Einkommen über 57.051 Euro (Stand 2021). **
-
Wie viel Prozent zahlen Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, den Personen auf ihr Einkommen zahlen müssen. In Deutschland beträgt der Spitzensteuersatz aktuell 42 Prozent. Dieser wird auf das zu versteuernde Einkommen oberhalb einer bestimmten Grenze angewendet. Personen, die also ein sehr hohes Einkommen haben, zahlen den Spitzensteuersatz auf den entsprechenden Betrag. Es handelt sich also um eine progressive Steuer, bei der höhere Einkommen stärker besteuert werden als niedrigere Einkommen. **

Was ist im Spitzensteuersatz enthalten?
Im Spitzensteuersatz sind Einkommensteile enthalten, die über einem bestimmten Betrag liegen und somit als Spitzenverdienst gelten. Dieser Steuersatz wird auf das Einkommen von Personen angewendet, die in der höchsten Einkommensklasse liegen. Er variiert je nach Land und kann deutlich höher sein als die Steuersätze für niedrigere Einkommensgruppen. Der Spitzensteuersatz soll dazu beitragen, die Einkommensungleichheit zu verringern und die Finanzierung öffentlicher Aufgaben sicherzustellen. Steuerzahler, die in den Spitzensteuersatz fallen, müssen einen höheren Prozentsatz ihres Einkommens an den Staat abführen. **
Wie berechnet man den Spitzensteuersatz?
Der Spitzensteuersatz wird in der Regel auf das Einkommen einer Person angewendet, das über einer bestimmten Grenze liegt. Diese Grenze wird vom Finanzamt festgelegt und kann je nach Land unterschiedlich sein. Um den Spitzensteuersatz zu berechnen, wird das Einkommen, das über dieser Grenze liegt, mit dem festgelegten Steuersatz multipliziert. Der Spitzensteuersatz ist in der Regel höher als der durchschnittliche Steuersatz, da er auf das höhere Einkommen angewendet wird. Es ist wichtig, die aktuellen Steuergesetze und -sätze zu überprüfen, da sie sich je nach Land und Region ändern können. **
Top-Angebote
Produkte zum Begriff Spitzensteuersatz:
-
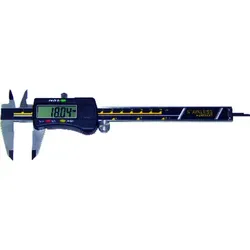
Digital-Messschieber 150mm mit DatenDer Digital-Taschenmessschieber mit Antriebsrad eignet sich für Innen-, Außen- und Stufenmessungen. Zum Schutz vor Korrosion besteht der digitale Taschenmessschieber aus gehärtetem, rostfreiem Stahl. Für präzise Messungen sind die Messflächen feinst geschliffen. Um Fehlmessungen zu reduzieren ist der Taschenmessschieber mit einer Feststellschraube ausgestattet. Einfaches Ablesen der Messwerte ergibt sich aus der Höhe der Ziffern von 12 mm. Die digitale Datenübertragung ermöglicht der RS 232 Datenzugang. Um Energie zu sparen, verfügt der Messschieber über eine Ein- und Ausschaltung. Das Ablesen der Messwerte in unterschiedlichen Einheiten ist dank mm/Inch-Umschaltung möglich. Zur Korrektur einer Messung lässt sich das Gerät jederzeit nullsetzen.32,64 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
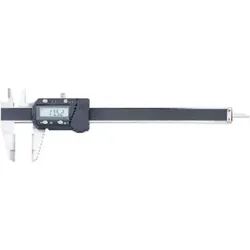
Digital-Messschieber ABS RT 150mm mit DatenDer digitale Messschieber ist für das Messen von Innen-, Außen-, Tiefen- und Stufenmaßen geeignet. Dieser Messschieber ist besonders robust und korrosionsbeständig aufgrund der Werkstoffeigenschaften, des rostfreien und gehärteten Stahls. Um exakte Messergebnisse zu bekommen, sind die Messflächen feinstgeschliffen. Damit gemessene Maße beibehalten und gut abgelesen werden können, gibt es eine LCD-Anzeige und eine Feststellschraube. Um verschiedenen Arbeitsanforderungen gerecht zu werden, gibt es die Möglichkeit der Nullstellung an jeder beliebigen Position. Die Maße können je nach Bedarf in mm oder inch angezeigt werden. Um die erfassten Messdaten speichern und digitalisieren zu können, besitzt der Messschieber einen RS 232 Datenausgang.46,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
ASUS Micro-USB Daten- Ladekabel schwarz 0.90m Kabel Digital/Daten 0,9 m Schwarz (14G000515822)Typ: Kabel, Einsatzbereich: Digital / Daten, Kabellänge: 1m, Farbe: Schwarz, Video/AV und Netzwerkanschlüsse: USB Typ A, Video/AV und Netzwerkanschlüsse: USB Typ B19,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo beginnt der Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, der auf das Einkommen einer Person angewendet wird. Er beginnt in der Regel bei einem bestimmten Einkommensniveau, das von Land zu Land unterschiedlich sein kann. In Deutschland liegt der Spitzensteuersatz beispielsweise bei 42% und gilt für Einkommen über 57.051 Euro im Jahr (Stand 2021). In den USA beginnt der Spitzensteuersatz hingegen bei einem höheren Einkommensniveau und beträgt derzeit 37%. Generell gilt, dass Personen mit einem höheren Einkommen einen höheren Prozentsatz ihres Einkommens als Steuern zahlen müssen. **
-
Wie funktioniert der Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, der auf das Einkommen einer Person angewendet wird. Er wird in der Regel auf Einkommen über einer bestimmten Schwelle angewendet. In Deutschland beträgt der Spitzensteuersatz derzeit 42% und gilt für Einkommen über 57.051 Euro (Stand 2021). Das bedeutet, dass Personen, die über dieser Einkommensgrenze liegen, 42% ihres Einkommens als Steuern zahlen müssen. Der Spitzensteuersatz soll dazu beitragen, die Einkommensungleichheit zu verringern und die Finanzierung öffentlicher Ausgaben sicherzustellen. **
-
Wo liegt der Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, der auf das Einkommen einer Person angewendet wird. Er variiert je nach Land und kann sich auf Einkommen aus verschiedenen Quellen wie Arbeit, Kapitalgewinnen oder Unternehmensgewinnen beziehen. In einigen Ländern liegt der Spitzensteuersatz bei über 50%, während er in anderen Ländern niedriger sein kann. Die genaue Höhe des Spitzensteuersatzes hängt von der Steuergesetzgebung und den Steuersätzen des jeweiligen Landes ab. Steuerzahler mit einem Einkommen über einer bestimmten Schwelle werden in der Regel mit dem Spitzensteuersatz besteuert. **
-
Was ist der Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, der auf das Einkommen einer Person angewendet wird. Er wird in der Regel auf Einkommen über einer bestimmten Schwelle angewendet. In Deutschland beträgt der Spitzensteuersatz aktuell 42%, während in anderen Ländern wie den USA der Spitzensteuersatz bis zu 37% betragen kann. Der Spitzensteuersatz soll dazu beitragen, die Einkommensungleichheit zu verringern und die Einnahmen des Staates zu erhöhen. Er wird oft als Maßnahme zur Umverteilung von Einkommen angesehen. **
Ähnliche Suchbegriffe für Spitzensteuersatz
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weiss, Hans-Peter: Die Archivierung der GegenwartDie Archivierung der Gegenwart , Welche künstlerischen Werke können und sollen für die Zukunft erhalten werden? Welche strukturellen Bedingungen sind notwendig, um den Handlungsspielraum für das Bewahren einerseits und das Schaffen von Neuem andererseits zu sichern? Eine rasant steigende künstlerische Produktion und die Verknappung von Raum stellen auch die österreichische Bundesimmobiliengesellschaft (BIG) vor Herausforderungen in der Erhaltung des Kunstbestands in ihren Gebäuden und auf ihren Liegenschaften, insbesondere an Schulen und Universitäten. In einer interdisziplinären Konferenz diskutierte die BIG 2021 in Kooperation mit der Universität für angewandte Kunst Wien mit Expert*innen unterschiedlicher Fachrichtungen die Frage nach Bewahrung und Archivierung von Kunst im öffentlichen Raum. Diese Publikation erscheint als Rückblick und Erweiterung der Konferenz "Die Archivierung der Gegenwart - Über den Umgang mit Kunst im öffentlichen Raum", die im November 2021 in Wien stattgefunden hat. , Nockenwellenverstellteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240131, Autoren: Weiss, Hans-Peter~Offergeld, Cornelia~Petter, Katrina~Orrje, Henrik~Mellander Backman, Cathrine~Hassler, Uta~Deibl, Helmut Jakob~Neumann, Linus~Reck, Hans Ulrich, Redaktion: Bundesimmobiliengesellschaft m. b. H.~Art, Big, Seitenzahl/Blattzahl: 316, Abbildungen: num. ills. in color, Keyword: Archivierung; BIG ART; Kunst im öffentlichen Raum; Sammlung, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Restaurierung - Restaurator~Kunsthandel~Mäzen - Mäzenatentum~Kunstgeschichte~Ausstellungskatalog, Fachkategorie: Kunsttheorie~Kunst: Erhaltung und Restauration~Finanzielle Aspekte der Kunst, Geldanlage~Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen, Warengruppe: TB/Geisteswissenschaften allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 155, Höhe: 28, Gewicht: 694, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digital-Messschieber ABS HM 150mm mit DatenDer digitale Messschieber ist für das Messen von Innen-, Außen-, Tiefen- und Stufenmaßen geeignet. Dieser Messschieber ist besonders robust und korrosionsbeständig aufgrund der Werkstoffeigenschaften, des rostfreien und gehärteten Stahls. Um exakte Messergebnisse zu bekommen, sind die Messflächen feinstgeschliffen. Damit gemessene Maße beibehalten und gut abgelesen werden können, gibt es eine LCD-Anzeige und eine Feststellschraube. Um verschiedenen Arbeitsanforderungen gerecht zu werden, gibt es die Möglichkeit der Nullstellung an jeder beliebigen Position. Die Maße können je nach Bedarf in mm oder inch angezeigt werden. Um die erfassten Messdaten speichern und digitalisieren zu können, besitzt der Messschieber einen RS 232 Datenausgang.77,89 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, der auf das Einkommen einer Person angewendet wird. Er variiert je nach Land und Einkommensniveau und wird oft auf hohe Einkommen angewendet, um eine progressive Besteuerung zu ermöglichen. In Deutschland liegt der Spitzensteuersatz derzeit bei 42% für Einkommen über 57.051 Euro (Stand 2021). **
-
Wie viel Prozent zahlen Spitzensteuersatz?
Der Spitzensteuersatz ist der höchste Steuersatz, den Personen auf ihr Einkommen zahlen müssen. In Deutschland beträgt der Spitzensteuersatz aktuell 42 Prozent. Dieser wird auf das zu versteuernde Einkommen oberhalb einer bestimmten Grenze angewendet. Personen, die also ein sehr hohes Einkommen haben, zahlen den Spitzensteuersatz auf den entsprechenden Betrag. Es handelt sich also um eine progressive Steuer, bei der höhere Einkommen stärker besteuert werden als niedrigere Einkommen. **
-
Was ist im Spitzensteuersatz enthalten?
Im Spitzensteuersatz sind Einkommensteile enthalten, die über einem bestimmten Betrag liegen und somit als Spitzenverdienst gelten. Dieser Steuersatz wird auf das Einkommen von Personen angewendet, die in der höchsten Einkommensklasse liegen. Er variiert je nach Land und kann deutlich höher sein als die Steuersätze für niedrigere Einkommensgruppen. Der Spitzensteuersatz soll dazu beitragen, die Einkommensungleichheit zu verringern und die Finanzierung öffentlicher Aufgaben sicherzustellen. Steuerzahler, die in den Spitzensteuersatz fallen, müssen einen höheren Prozentsatz ihres Einkommens an den Staat abführen. **
-
Wie berechnet man den Spitzensteuersatz?
Der Spitzensteuersatz wird in der Regel auf das Einkommen einer Person angewendet, das über einer bestimmten Grenze liegt. Diese Grenze wird vom Finanzamt festgelegt und kann je nach Land unterschiedlich sein. Um den Spitzensteuersatz zu berechnen, wird das Einkommen, das über dieser Grenze liegt, mit dem festgelegten Steuersatz multipliziert. Der Spitzensteuersatz ist in der Regel höher als der durchschnittliche Steuersatz, da er auf das höhere Einkommen angewendet wird. Es ist wichtig, die aktuellen Steuergesetze und -sätze zu überprüfen, da sie sich je nach Land und Region ändern können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.